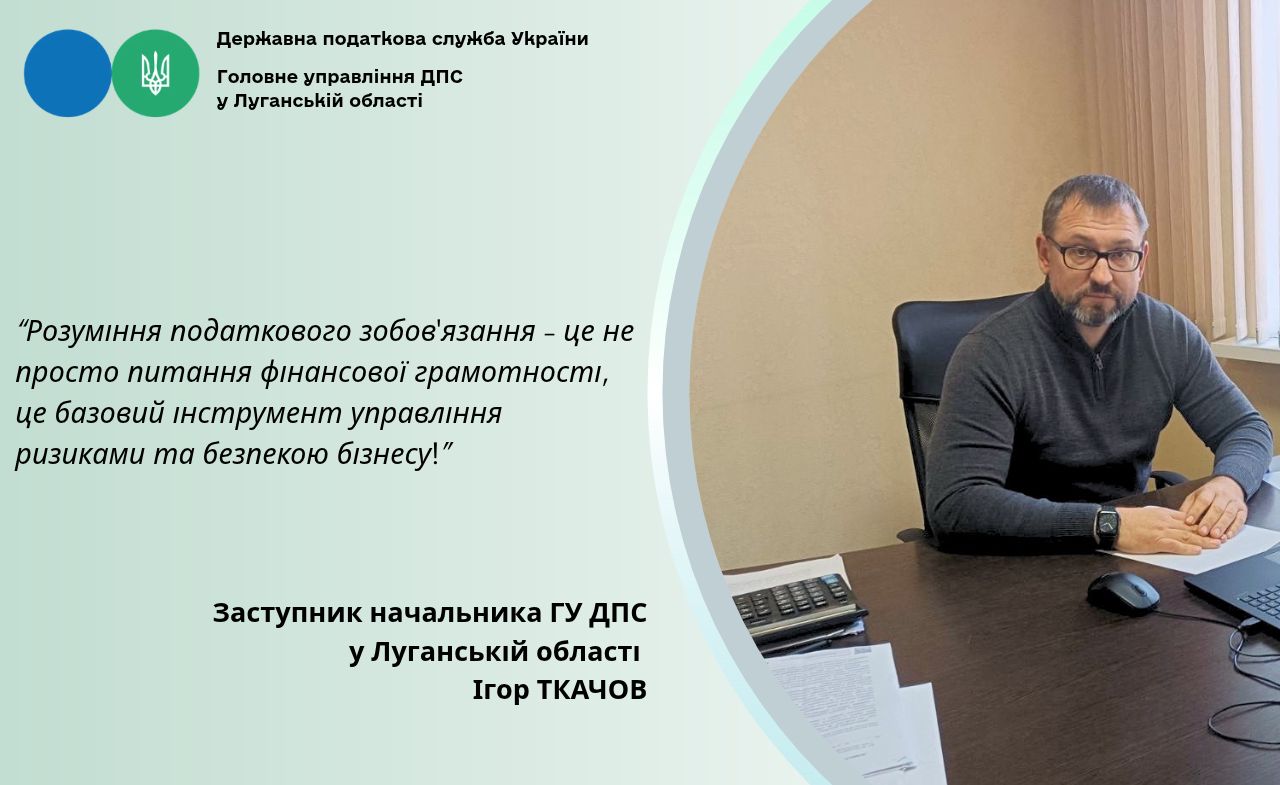
Заступник начальника Головного управління ДПС у Луганській області Ігор Ткачов нагадує, що поняття «податкове зобов’язання» є одним із ключових у податковому законодавстві та безпосередньо пов’язане з обов’язком платника сплачувати податки і збори.
Відповідно до підпункту 14.1.156 пункту 14.1 статті 14 Податкового кодексу України, податкове зобов’язання - це сума коштів, яку платник податків, у тому числі податковий агент, повинен сплатити до відповідного бюджету або на єдиний рахунок як податок або збір на підставі, у порядку та строки, визначені податковим законодавством.
За словами Ігоря Ткачова, розуміння податкового зобов'язання - це не просто питання фінансової грамотності, це базовий інструмент управління ризиками та безпекою бізнесу. Коли керівник підприємства чітко усвідомлює, як, коли і в якому обсязі виникає цей обов'язок перед державою, він повністю контролює ситуацію. Це захищає бізнес від неочікуваних штрафів, блокування рахунків та репутаційних втрат. Більше того, у сьогоднішніх реаліях прозора сплата податків - це наш прямий внесок в економічну стабільність та обороноздатність країни.
Як визначається податкове зобов’язання?
Порядок визначення сум податкових та грошових зобов’язань встановлено статтею 54 Податкового кодексу України (далі - ПКУ).
У загальному випадку суму податкового зобов’язання обчислює сам платник податків та зазначає її у податковій декларації. Водночас у випадках, передбачених ПКУ, суму зобов’язання може визначити контролюючий орган.
Таким чином, подання декларації - це не лише звітування про отримані доходи чи здійснені операції.
Задекларована платником сума податку формує його податкове зобов’язання, яке надалі має бути сплачене у встановлений законодавством строк.
Коли податкове зобов’язання потрібно сплатити?
Строки сплати податкових зобов’язань визначаються статтею 57 ПКУ та спеціальними нормами щодо конкретного податку.
Платнику важливо контролювати не лише правильність розрахунку податку, а й граничну дату його сплати. Несвоєчасна сплата узгодженого податкового зобов’язання може призвести до виникнення податкового боргу та застосування передбачених законодавством заходів.
Податкове зобов’язання і податковий борг - не одне й те саме
Податкове зобов’язання виникає як сума податку або збору, яку платник повинен сплатити відповідно до законодавства.
Натомість податковий борг - це вже несплачена у встановлений строк сума узгодженого грошового зобов’язання з урахуванням передбачених ПКУ складових та пені. Тобто саме порушення строку сплати узгодженого зобов’язання може стати підставою для виникнення податкового боргу.
Важливо для платників
Для належного виконання податкових обов’язків платникам варто:
• правильно визначати суму податкового зобов’язання;
• своєчасно подавати податкову звітність;
• контролювати граничні строки сплати податків і зборів;
• перевіряти стан розрахунків з бюджетом;
• у разі виявлення помилок своєчасно вживати заходів для їх виправлення.
Податкове зобов’язання є складовою податкового обов’язку платника, який відповідно до статті 36 ПКУ передбачає обчислення, декларування та/або сплату відповідної суми податку чи збору у порядку та строки, визначені законодавством.
«Отже, податкове зобов’язання - це конкретна сума податку або збору, яку платник зобов’язаний сплатити державі у встановленому законодавством порядку та визначений строк. Контроль за правильністю його визначення та своєчасною сплатою допомагає платнику уникати податкового боргу та пов’язаних із ним наслідків», - підкреслив заступник начальника Головного управління ДПС у Луганській області.
Головне управління ДПС у Луганській області
 Єдиний державний